
Este artículo se presenta en forma de una serie de preguntas y respuestas sobre la NIIF 18. El objetivo es ayudar a los candidatos a comprender el contenido técnico de esta nueva norma contable NIIF, así como a entender cómo podría aparecer en el examen FR.
La NIIF 18 ha introducido categorías en el estado de resultados. ¿Cuáles son estas categorías y para qué se utilizan?
En el estado de resultados hay cinco categorías:
- la categoría operativa
- la categoría de inversión
- la categoría de financiación
- la categoría de impuestos sobre la renta y
- la categoría de operaciones discontinuadas.
Categorías de operaciones, impuestos sobre la renta y operaciones discontinuadas
La categoría de operaciones se utiliza para los ingresos y gastos que no se clasifican en ninguna de las otras cuatro categorías.
La categoría de impuestos sobre la renta se utiliza para los ingresos y gastos tributarios que surgen de la aplicación de la NIC 12 Impuestos sobre la Renta .
La categoría de operaciones discontinuadas se utiliza para los ingresos y gastos derivados de operaciones discontinuadas según lo definido por la NIIF 5 Activos no corrientes mantenidos para la venta y operaciones discontinuadas .
Categoría de inversión
La categoría de inversión se utiliza para los ingresos y gastos derivados de:
- inversiones en asociados
- efectivo y equivalentes de efectivo, y
- Otros activos que generen rentabilidad de forma individual y prácticamente independiente de los demás recursos de la entidad. Esto suele incluir inversiones en deuda o capital (inversiones simples o comerciales) y propiedades de inversión.
Esto significa que los ingresos y gastos, como los intereses y dividendos relacionados con las inversiones, los ingresos por alquileres, la depreciación y las ganancias o pérdidas por la venta de propiedades de inversión (es decir, no propiedades, planta y equipo), las ganancias y pérdidas por valor razonable y la participación en las ganancias (o pérdidas) de las asociadas, se incluirán en la categoría de inversión.
Categoría de financiación
Algunos pasivos surgen de transacciones que solo implican la obtención de financiación. Esto incluye préstamos bancarios y la emisión de pagarés. Los ingresos y gastos derivados de la medición inicial y posterior de estos pasivos, incluyendo su baja en cuentas, se registran en la categoría de financiación. Estos ingresos y gastos incluyen partidas como gastos por intereses y, también, dividendos declarados sobre acciones emitidas que se clasifican como pasivos (es decir, acciones preferentes rescatables o acciones preferentes con dividendo fijo).
Algunos pasivos surgen de transacciones que no solo implican la obtención de financiación; por ejemplo, los pasivos por arrendamiento y las provisiones para desmantelamiento. Los gastos por intereses derivados de estos pasivos, incluyendo la reversión del descuento, también se registran en la categoría de financiación.
¿Qué impacto tienen estas nuevas categorías en las respuestas que espera de los candidatos?
Como consecuencia de la publicación de la NIIF 18, es probable que el estado de resultados sea más detallado e incluya partidas adicionales. Sin embargo, no se considera que la preparación o presentación de estados financieros conforme a la NIIF 18 en el examen de Relaciones con los Estados Unidos tenga un impacto significativo.
Debes prestar especial atención a las indicaciones que se dan en el caso práctico sobre dónde se deben presentar los ingresos o los gastos; este no es un concepto nuevo y ya aparece en exámenes anteriores.
¿Qué otros cambios importantes se han introducido en el estado de resultados que sean relevantes para el examen FR?
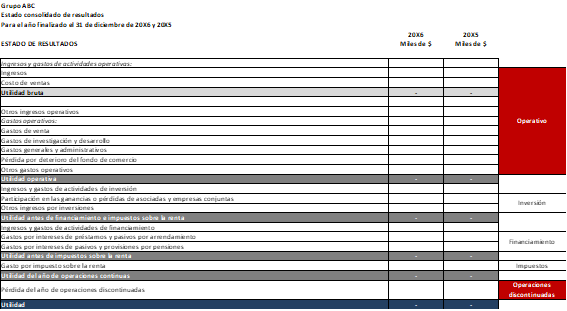
Uno de los cambios más importantes de la NIIF 18 es la introducción de subtotales obligatorios en el estado de resultados. Estos son:
- Beneficio (o pérdida) de explotación
- Ganancia (o pérdida) antes de financiamiento e impuestos sobre la renta, y
- Ganancia (o pérdida) (es decir, lo que antes se denominaba ganancia del año).
Tenga en cuenta que tanto el beneficio (o pérdida) operativo como el beneficio (o pérdida) antes de financiación e impuestos sobre la renta se presentarán aunque sean la misma cantidad .
El beneficio bruto y el beneficio antes de impuestos no son subtotales obligatorios. Sin embargo, muchas entidades los presentan como subtotales adicionales, ya que son necesarios para que el estado de resultados ofrezca un resumen estructurado y útil de los ingresos y gastos. En el examen de Contabilidad Financiera, verá estos subtotales y se espera que los presente al preparar los estados financieros.
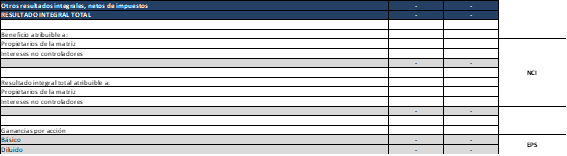
A continuación se muestra un formato pro forma, de acuerdo con la NIIF 18 (haga clic en la imagen para ampliarla):
¿Son los principios de la NIIF 18 relativos a la agregación y desagregación examinables en FR?
Sí.
La NIIF 18 establece claramente que las entidades deben agrupar las partidas de los estados financieros en función de características comunes. Del mismo modo, deben desglosar las partidas en función de características no comunes . Este proceso es fundamental para que los estados financieros primarios proporcionen resúmenes estructurados y útiles a sus usuarios principales.
Por ejemplo, una entidad puede tener diversas actividades, como recursos humanos, tecnología de la información, asesoría legal y contabilidad. Estas actividades comparten características comunes, por lo que podrían agruparse en una sola partida del estado de resultados y denominarse "gastos generales y administrativos".
Por ejemplo, una pérdida por deterioro del fondo de comercio no comparte características con los gastos de recursos humanos, tecnología de la información, legales y contables incluidos en los gastos generales y administrativos. Si la pérdida por deterioro del fondo de comercio es significativa (por su magnitud o naturaleza), no sería apropiado agruparla con estos otros gastos, ya que se ocultaría información relevante. Lo más probable es que, en el FR, se indique presentar la pérdida por deterioro del fondo de comercio como una partida separada.
Como se mencionó anteriormente, el escenario del examen FR ha proporcionado históricamente orientación sobre dónde deben presentarse ciertos ingresos o gastos específicos. Si un gasto (operativo) debe desglosarse, esto se indicará en el escenario y se otorgará crédito por ello.
Por ejemplo, es posible que se le indique que presente los gastos de investigación (materiales) como un gasto desagregado (es decir, una partida separada) dentro de los gastos operativos. Se le otorgará crédito por seguir esta instrucción. Por lo tanto, no hacerlo implicaría no obtener el crédito completo disponible.
¿Cómo podrían examinarse las medidas de desempeño definidas por la dirección en FR?
Estos no serán examinados en FR.
¿Qué impacto ha tenido la publicación de la NIIF 18 en el estado de flujos de efectivo?
La publicación de la NIIF 18 ha dado lugar a modificaciones consecuentes en la NIC 7, Estado de Flujos de Efectivo.
Anteriormente, al presentar el efectivo generado por las operaciones mediante el método indirecto, una entidad comenzaba la conciliación con la cifra de utilidad antes de impuestos del estado de resultados. Ahora que la NIIF 18 exige que las entidades revelen una cifra de utilidad operativa, esto ha cambiado.
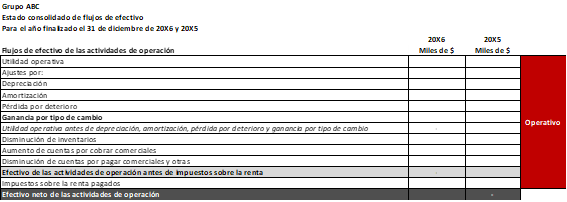
Como se puede observar (haga clic en la imagen para ampliarla), la conciliación ahora comienza con el beneficio operativo. Además, la NIC 7 no hace referencia al efectivo generado por las operaciones; este se ha sustituido por el efectivo procedente de las actividades de explotación antes de impuestos.
Antes de la publicación de la NIIF 18, la NIC 7 permitía a las entidades elegir si presentar los intereses pagados y los dividendos pagados como flujos de efectivo de actividades de operación o como flujos de efectivo de actividades de financiación. Como resultado de las modificaciones introducidas en la NIC 7, los dividendos pagados deben presentarse como una actividad de financiación y la mayoría de las entidades (a menos que se indique lo contrario en un escenario) también deben mostrar los intereses pagados como una actividad de financiación .
En el examen de Relaciones con los Estados Financieros, es posible que se le pida que prepare extractos del estado de flujos de efectivo o que interprete la información financiera presentada en dicho estado. Esto no debería cambiar significativamente con la introducción de la NIIF 18.
¿Ha conllevado la publicación de la NIIF 18 alguna otra modificación relevante para el examen de los Estados Financieros?
Los principios relativos al principio de empresa en marcha se encontraban anteriormente en la NIC 1 Presentación de Estados Financieros . Este contenido se ha trasladado a la NIC 8 Base de Preparación de Estados Financieros . El nombre de la NIC 8 también ha cambiado; anteriormente se denominaba NIC 8 Políticas Contables, Cambios en las Estimaciones Contables y Errores. Esto tiene un impacto insignificante en el examen de Relaciones con los Estados Financieros.
¿Qué impacto tendrá la NIIF 18 en las secciones A y B del examen FR?
El impacto en las secciones A y B, que contienen únicamente preguntas de examen objetivas, es insignificante. La información, en su mayor parte, se presentará en formatos IFRS 18 y se utilizará la terminología IFRS 18.
Se debe tener cuidado, por ejemplo, con cualquier pregunta sobre el estado de flujos de efectivo o (de forma más general) sobre el formato de los estados financieros; ambos se ven afectados por la NIIF 18, como se ha comentado anteriormente.
La interpretación de los estados financieros también se examina en las Secciones A y B; sin embargo, analizaremos el impacto de la NIIF 18 en esta área en la Sección C, más adelante.
¿Qué impacto tendrá la NIIF 18 en la Sección C del examen de Información Financiera?
En la Sección C, deberá responder dos preguntas, una en cada área, sobre:
- Preparación de estados financieros (para una empresa individual o un grupo de empresas, y
- Interpretación de los estados financieros (de un grupo de empresas o de una empresa individual).
Recuerda que, en cada examen, tendrás una pregunta sobre una empresa individual y otra sobre un grupo de empresas no complejo.
1. Preparación de estados financieros
Deberá preparar un estado de situación financiera, un estado de resultados (que puede incluir otros resultados integrales) y/o un estado de cambios en el patrimonio neto. También es posible que deba preparar extractos de un estado de flujos de efectivo para una empresa individual, utilizando únicamente el método indirecto.
Si bien los cambios en el estado de situación financiera y el estado de cambios en el patrimonio neto son mínimos, se deben seguir los formatos de la NIIF 18. Para los extractos del estado de flujos de efectivo, recuerde que el método indirecto ahora comienza con el resultado operativo y no con el resultado antes de impuestos. Asimismo, recuerde que los dividendos pagados y los intereses pagados se presentan en las actividades de financiación .
El estado de resultados es el que presenta mayores cambios; es importante conocer el estado financiero pro forma y todos sus subtotales (mostrados anteriormente), así como preparar estados financieros en este formato. Recuerde seguir las directrices sobre la presentación de partidas desagregadas dentro de los gastos operativos, que se incluirán en el escenario.
2. Interpretación de los estados financieros
Al interpretar los estados financieros, es importante reconocer la información presentada en los formatos de la NIIF 18. Tenga cuidado al seleccionar las partidas que se utilizarán en el cálculo de los ratios:
- Al calcular la rentabilidad del capital empleado y la cobertura de intereses, el numerador es el beneficio antes de financiación e impuestos sobre la renta . Anteriormente, se denominaba beneficio antes de intereses e impuestos (BAI). Tenga cuidado de no confundirlo con el beneficio antes de impuestos sobre la renta, que tiene las mismas siglas.
- Al calcular la rotación de activos, solo puede utilizar el margen de beneficio operativo si el beneficio operativo es igual al beneficio antes de financiación e impuestos sobre la renta (es decir, no hay ingresos por inversiones). La fórmula «Rentabilidad del capital empleado ÷ Margen de beneficio operativo» dará un resultado incorrecto si la pregunta incluye ingresos por inversiones .
- Del mismo modo, al calcular la rentabilidad del capital empleado y la cobertura de intereses, el uso del beneficio operativo no es apropiado cuando existen ingresos por inversiones.
- Tanto el beneficio operativo como el beneficio antes de financiación e impuestos sobre la renta se presentarán, aunque sean del mismo importe , de conformidad con la NIIF 18.
Nota: El presente artículo ha sido escrito en su idioma original (inglés) por un miembro del equipo examinador del examen final para el módulo Financial Reporting, perteneciente a la sección Applied Skills de la Membresía ACCA. La traducción al idioma español ha sido realizada por el equipo de CPA Academy, Approved Learning Partner de ACCA en Perú.
¿Quieres leer el artículo completo?
Si quieres leer esta información completa debes loguearte. Si no tienes una cuenta, regístrate.